Panamá: obligada la coherencia entre la DJR y el Formulario 930 en materia de precios de transferencia
En la práctica, una parte significativa de los procesos de fiscalización en materia de precios de transferencia en Panamá no se inicia por estructuras complejas. Esta situación comienza por algo mucho más básico: las inconsistencias entre lo que la empresa declara en su Declaración Jurada de Renta y lo que reporta en el Formulario 930.
A lo largo de los últimos años, hemos visto cómo diferencias aparentemente menores -derivadas de reclasificaciones contables, criterios distintos de reconocimiento o simples errores de conversión de moneda- han sido suficientes para activar requerimientos formales de información, revisiones cruzadas y, en algunos casos, ajustes fiscales relevantes.
Por ello, la correcta declaración de las operaciones con partes relacionadas ha dejado de ser un ejercicio meramente formal. Ahora se ha convertido en un elemento central de la gestión del riesgo tributario corporativo en Panamá.
DJR: mucho más que una obligación anual
El 30 de marzo vence el plazo para la presentación de la Declaración Jurada de Renta (DJR). En ella, los contribuyentes deben informar de forma expresa los importes correspondientes a las operaciones realizadas con partes relacionadas durante el ejercicio.
En teoría, se trata de un apartado más dentro de la declaración. En la práctica, es uno de los primeros puntos que la Administración Tributaria contrasta cuando analiza el perfil de riesgo de un contribuyente. Este documento recopila:
- ingresos intragrupo;
- gastos por servicios;
- regalías;
- financiamientos y saldos con vinculadas forman parte habitual de esta revisión preliminar.
El Formulario 930
Además de la DJR, toda entidad residente que realice operaciones con partes relacionadas debe presentar el Formulario 930, cuyo plazo finaliza el 30 de junio.
Asimismo, conviene subrayar que no existe umbral mínimo de operaciones para quedar fuera de esta obligación.
En los últimos tiempos, se han visto compañías con estructuras simples asumir que, por tratarse de importes reducidos, el F930 no resultaba relevante. El error suele materializarse cuando llega la primera notificación de la DGI.
La sanción por no presentar o presentar fuera de plazo el F930 asciende al 1 % del total de las operaciones con partes relacionadas, con un límite de USD 1.000.000.
Estudios económicos: el punto donde se gana o se pierde el caso
Desde un punto de vista técnico, el estudio de precios de transferencia cumple dos funciones críticas:
- Permite cumplir formalmente con el F930, que exige reportar el rango de valores de mercado obtenido de empresas independientes comparables.
- Autorización de evaluar si la política aplicada por la compañía durante el ejercicio es defendible bajo el principio de plena competencia.
Cuando los resultados quedan fuera de rango, el ajuste voluntario dentro de la DJR suele ser la opción menos costosa y más eficiente.
Esperar a corregir vía declaración rectificativa implica no solo sanciones adicionales (USD 500), sino, sobre todo, dejar trazabilidad de una inconsistencia que puede ser interpretada negativamente en un proceso de inspección posterior.
Fiscalizaciones: el cambio ya es estructural
En los últimos ejercicios, la DGI ha pasado de realizar revisiones puntuales a implementar análisis sistemáticos de coherencia entre:
- la DJR,
- el Formulario 930,
- los estudios económicos presentados o requeridos.
En la práctica, la falta de coherencia entre la DJR y el Formulario 930 se ha convertido en uno de los principales problemas para la Administración Tributaria panameña. Este fenómeno evidencia posibles errores en la determinación del impuesto o desviaciones respecto al principio de plena competencia.
Cruces que deberían revisarse siempre
Antes de presentar ambas declaraciones, resulta prudente validar al menos los siguientes puntos:
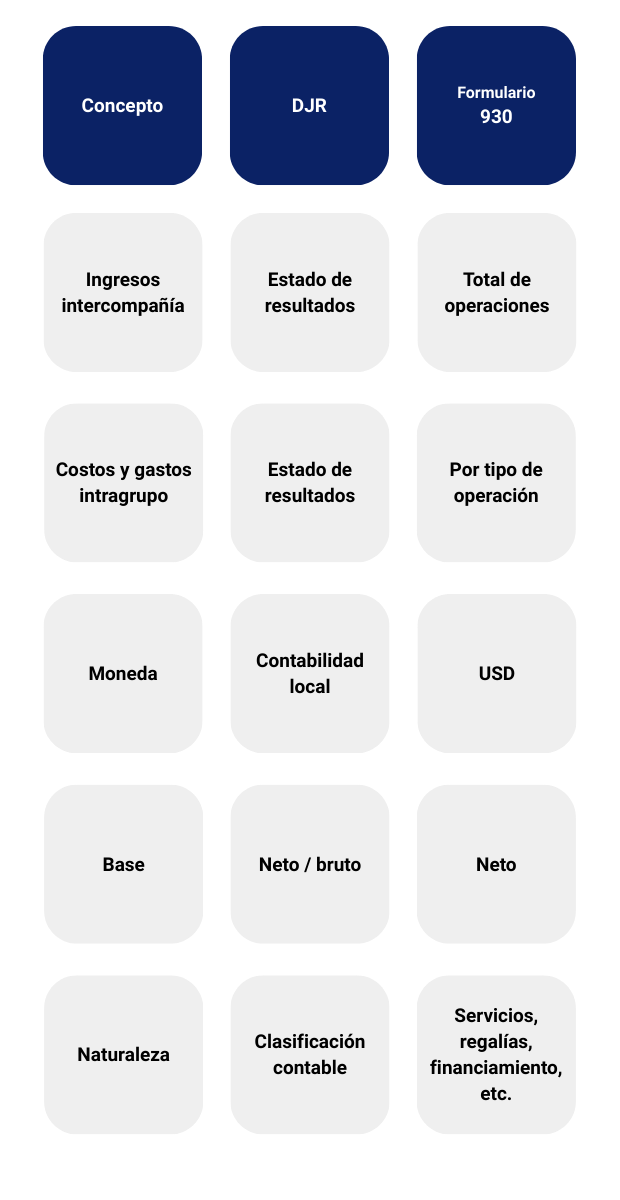
En muchos casos, el problema no es el precio, sino cómo se reporta.
Los errores que más cuestan
En procesos recientes se han encontrado de forma recurrente:
- Operaciones correctamente valoradas, pero mal clasificadas.
- F930 con totales que no reconcilian con los estados financieros.
- Reembolsos tratados como servicios.
- Estudios económicos que no coinciden con lo efectivamente declarado.
- Falta de soporte documental suficiente para explicar la posición dentro del rango.
Cualquiera de estos puntos, por sí solo, es suficiente para justificar un requerimiento formal.
Conclusión
Hoy, en Panamá, el riesgo en precios de transferencia ya no reside únicamente en el método aplicado o en el margen obtenido. Reside, cada vez más, en la coherencia entre lo que se declara, lo que se informa y lo que se documenta.
Cuando esas tres piezas no encajan, la fiscalización suele llegar. Y cuando coinciden, el contribuyente suele estar en una posición sólida para defender su política ante la Administración Tributaria.
Cómo trabajamos este riesgo en Auxadi
En Auxadi abordamos el cumplimiento en precios de transferencia como un proceso integrado, no como tres obligaciones aisladas.
Nuestro trabajo suele incluir:
- Elaboración o actualización del estudio económico.
- Revisión técnica de la DJR.
- Validación detallada del Formulario 930.
- Conciliación de cifras y tipologías de operación.
- Identificación anticipada de ajustes necesarios.
Además, realizamos revisiones preventivas específicas de consistencia DJR-F930 antes de los vencimientos fiscales, precisamente para evitar que diferencias evitables se conviertan en contingencias relevantes.
Entonces, si te interesa adoptar una política de precios de transferencia adecuada a los estándares internacionales. No dudes en contactar con nuestros expertos para consultar nuestros servicios relativos a transfer pricing.
En Auxadi, ofrecemos contabilidad, impuestos, nóminas, precios de transferencia y de corporate legal services a multinacionales y fondos. Con experiencia desde 1979 y presencia en más de 50 países, incluyendo 26 filiales propias, nuestra plataforma tecnológica MySPV y metodología probada nos permiten garantizar una gestión eficiente y conforme a la normativa local.
Autor/a:
Oriana García
Transfer Pricing Manager – PA
¿Necesitas ayuda?
Auxadi puede apoyarte en tu expansión internacional.
Toda la información está actualizada en el año 2026. Este contenido ha sido preparado como guía general sobre asuntos de interés únicamente, y no constituye asesoramiento profesional. En ningún caso se debe actuar en base a la información contenida en este documento sin obtener asesoramiento profesional específico. Ninguna representación o garantía (expresa o implícita) se da en cuanto a la exactitud o integridad de la información contenida en estas páginas, y, en la medida permitida por la ley, AUXADI no acepta o asume ninguna responsabilidad o deber de cuidado derivado de cualquier consecuencia que usted o cualquier otra persona que actúe, o se abstenga de actuar, en confianza en la información contenida aquí o por cualquier decisión basada en ella.