

El gobierno de Bélgica ha llegado recientemente a un acuerdo para la implementación de un nuevo impuesto. Esta retención se aplica sobre las ganancias de capital realizadas en la disposición de activos financieros. Está previsto que entre en vigor a partir del próximo año 2026. Si bien el proyecto de ley aún debe ser aprobado en fase legislativa, ya se conocen algunos detalles sobre cómo será su aplicación.
Detalles del impuesto
En principio, se prevé una imposición del 10% sobre las ganancias de capital realizadas sobre activos financieros. Esta contribución solidaria se aplicará a las ganancias de capital devengadas a partir del 1 de enero de 2026, sin efecto retroactivo para las realizadas con anterioridad a esa fecha. En caso de que el contribuyente haya soportado también pérdidas de capital, podrá compensar su importe dentro del mismo ejercicio fiscal. Sin embargo, no estará permitido trasladar las pérdidas a ejercicios posteriores.
Asimismo, con el objetivo de proteger a los pequeños inversores, se ha incluido una exención a las ganancias de capital que no superen el umbral de 10.000 euros. Este importe será actualizado anualmente de acuerdo a la indexación de precios. Además, en estos casos el importe de exención se podrá ver incrementado en 1.000 euros al año por contribuyente, con un máximo total de 15.000 euros. Las ganancias realizadas sobre activos mantenidos también estarían exentas durante al menos 10 años.
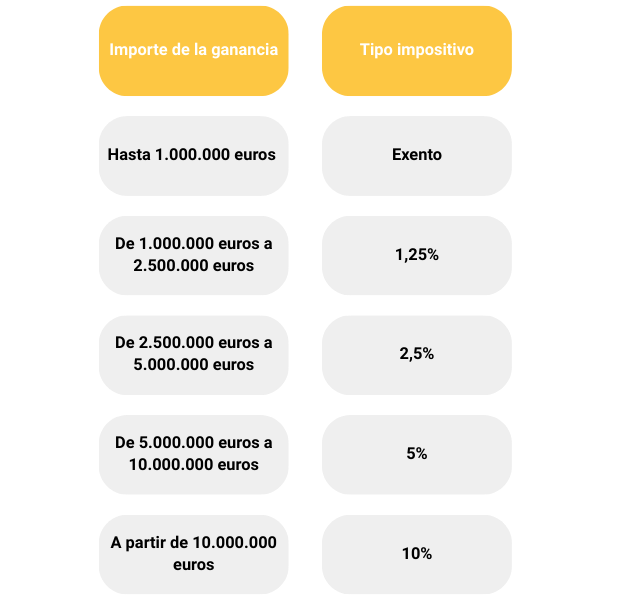
Por otro lado, las ganancias de capital realizadas sobre la venta de acciones cuando la participación en la sociedad sea superior al 20% se beneficiarán de un mayor umbral de exención. El límite establecido es de 1 millón de euros. Una vez sobrepasado este umbral, se impondrá una imposición progresiva en función del importe de la ganancia realizada:
Las instituciones pretenden evitar la evasión fiscal. Por tanto, el gobierno ha planteado la introducción de un impuesto de salida (exit tax) a las ganancias de capital no realizadas cuando el contribuyente cambie su residencia fiscal a otro país o cuando transfiera activos financieros a un beneficiario que no sea residente fiscal en Bélgica.
La implementación de un nuevo impuesto en el sistema fiscal de Bélgica altera la administración del pago de impuestos. Entonces, si te interesa una gestión segura y eficiente de las obligaciones fiscales de tu multinacional o fondo en este país, o en cualquier de los más de 50 donde operamos, no dudes en contactarnos.
Te invitamos a contactarnos a través de nuestro formulario para una consulta personalizada.
En Auxadi, ofrecemos servicios integrales de contabilidad, impuestos, nóminas, precios de transferencia y de corporate legal a multinacionales y fondos. Con experiencia desde 1979 y presencia en más de 50 países, incluyendo 22 filiales propias, nuestra plataforma tecnológica y metodología probada nos permiten garantizar una gestión eficiente y conforme a la normativa local.
¿Necesitas ayuda?
Auxadi puede apoyarte en tu expansión internacional.
Toda la información está actualizada en el año 2025. Este contenido ha sido preparado como guía general sobre asuntos de interés únicamente, y no constituye asesoramiento profesional. En ningún caso se debe actuar en base a la información contenida en este documento sin obtener asesoramiento profesional específico. Ninguna representación o garantía (expresa o implícita) se da en cuanto a la exactitud o integridad de la información contenida en estas páginas, y, en la medida permitida por la ley, AUXADI no acepta o asume ninguna responsabilidad o deber de cuidado derivado de cualquier consecuencia que usted o cualquier otra persona que actúe, o se abstenga de actuar, en confianza en la información contenida aquí o por cualquier decisión basada en ella.