Novedades tributarias en LATAM: tendencias y riesgos para las empresas internacionales
En esta mesa se analizó la evolución de la fiscalidad en América Latina en un contexto marcado por los cambios políticos, las necesidades de recaudación y una mayor presión por parte de las administraciones tributarias.
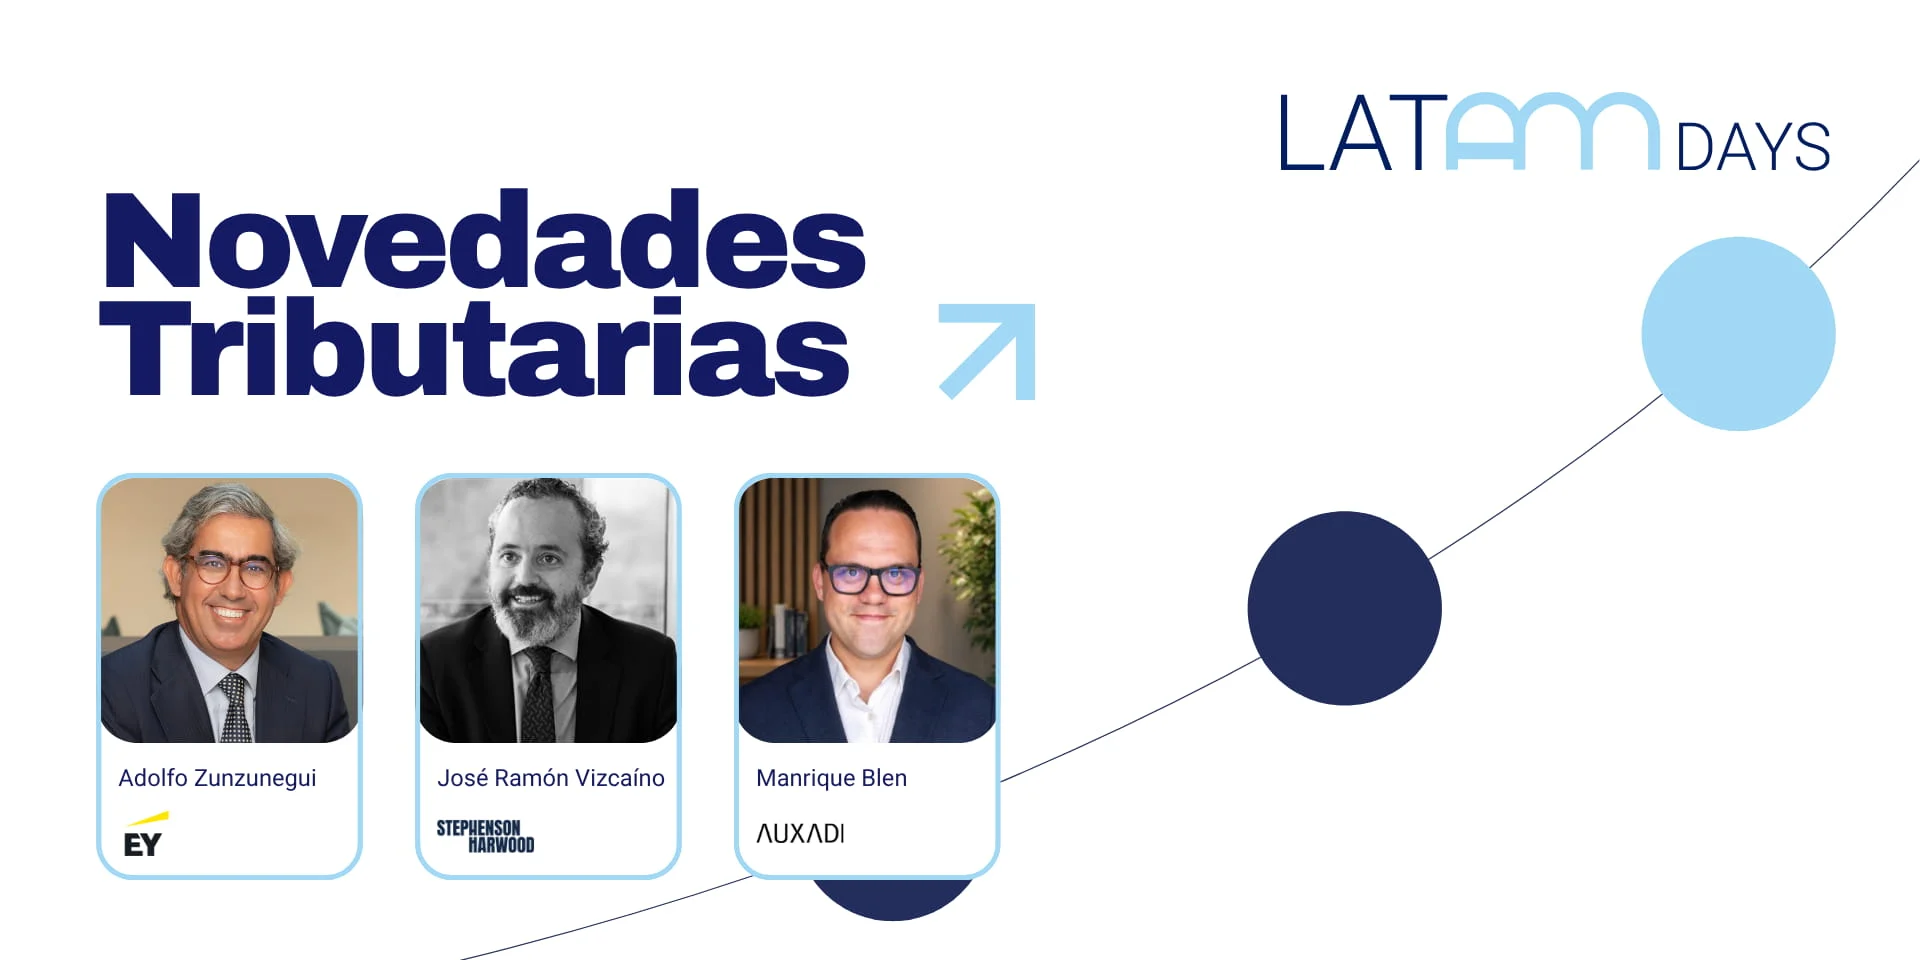
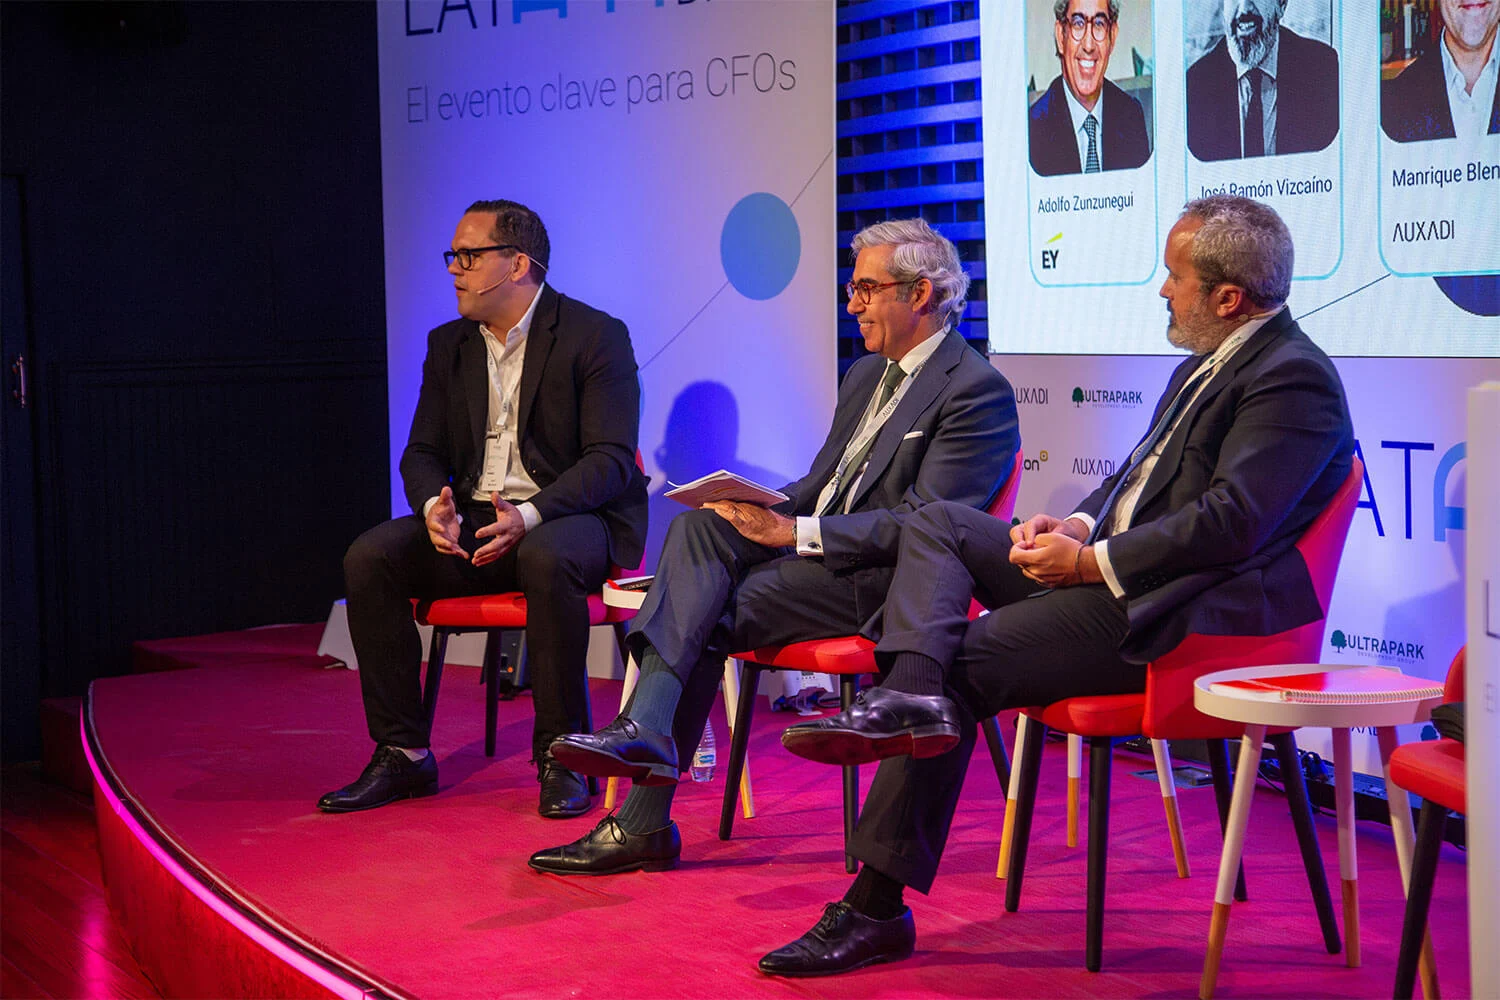
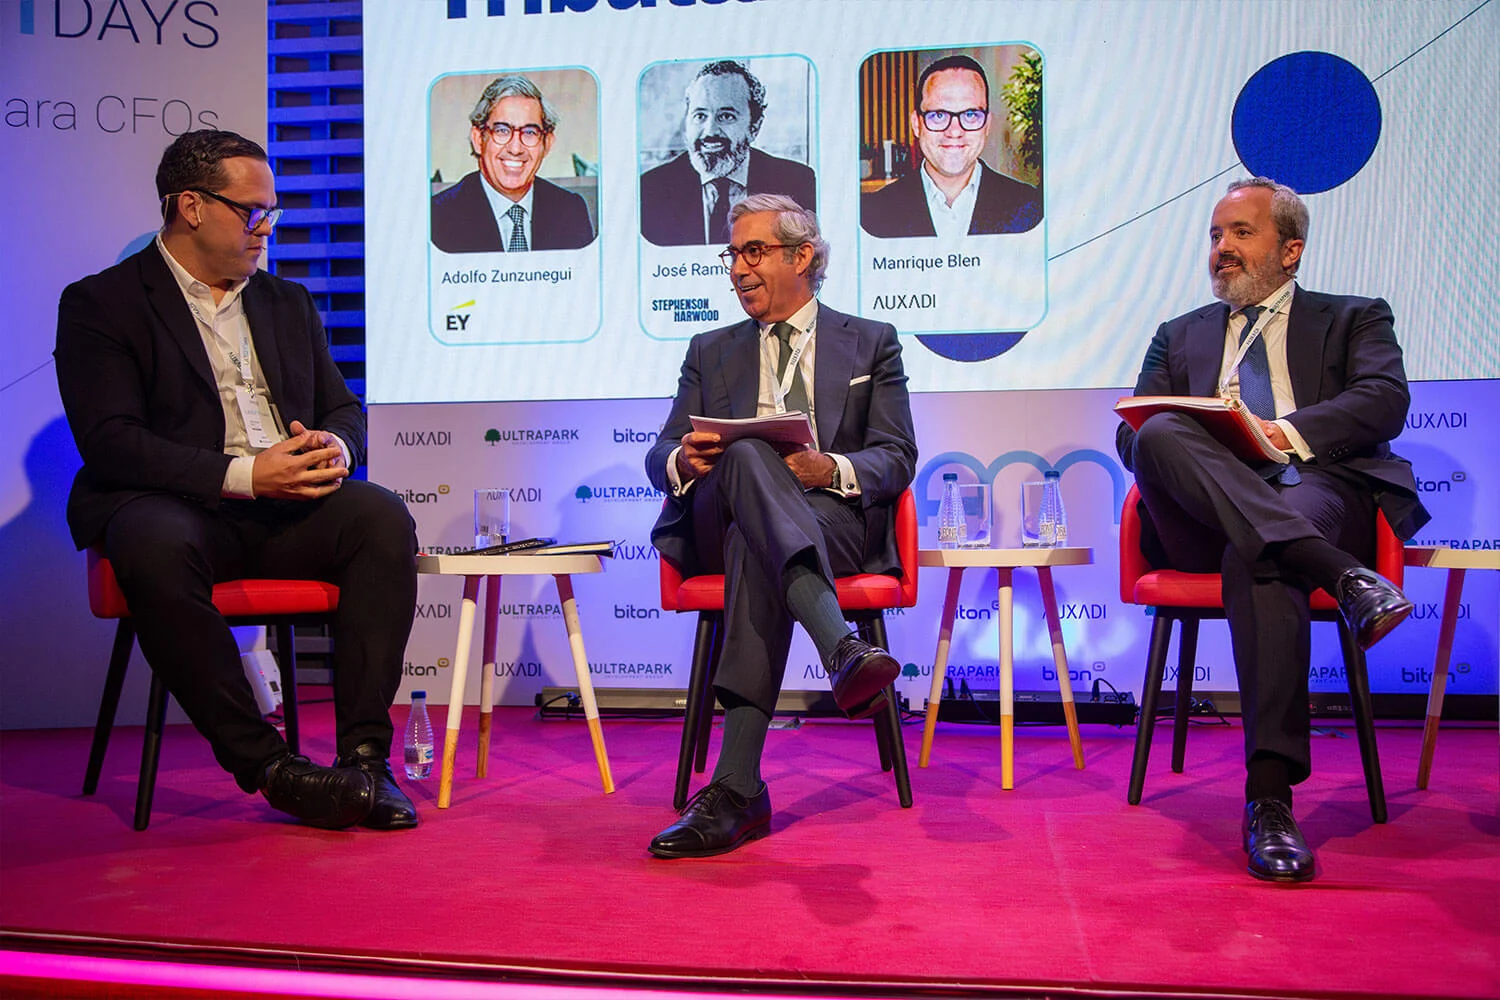
Adolfo Zunzunegui, José Ramón Vizcaíno y Manrique Blen abordaron las principales tendencias fiscales de la región y los retos que deben afrontar las empresas internacionales para adaptarse a un entorno más digital, inmediato y exigente.
El punto de partida: una fiscalidad más digital, exigente y basada en datos
La fiscalidad en América Latina está evolucionando hacia un modelo de mayor control, en el que las administraciones tributarias cuentan con más información, mejores herramientas de análisis y una mayor capacidad para detectar inconsistencias.
Durante la mesa se destacó que el cambio no siempre viene de grandes reformas legislativas, sino de una aplicación más intensiva, coordinada y digital de las normas ya existentes.
Cómo está evolucionando la fiscalidad en América Latina
La región no siempre está experimentando grandes reformas legislativas. En muchos casos, el principal cambio se encuentra en la manera en que las autoridades fiscales interpretan, aplican y controlan las normas existentes.
Esto significa que las empresas pueden enfrentarse a nuevas exigencias incluso cuando la legislación no se ha modificado de forma sustancial. La fiscalización se está volviendo más intensiva, coordinada y basada en el análisis de datos.
Las autoridades fiscales están reforzando sus mecanismos de control para mejorar la recaudación y detectar posibles incumplimientos.
Fiscalización digital y uso de datos en tiempo real
Una de las principales tendencias tributarias en LATAM es la digitalización de los procesos de control fiscal.
Las administraciones utilizan cada vez más la facturación electrónica, los cruces automáticos de información y los datos en tiempo real para identificar diferencias, operaciones inusuales o posibles riesgos tributarios.
La facturación electrónica permite a las autoridades acceder a información detallada sobre las operaciones de las empresas de forma casi inmediata. Este nivel de trazabilidad facilita inspecciones más rápidas, precisas e integrales, reduciendo el margen para corregir errores una vez detectados.
El cumplimiento formal ya no es suficiente
En un entorno fiscal más digital y exigente, las empresas deben demostrar no solo que cumplen con sus obligaciones, sino que existe coherencia entre su estructura fiscal, su operativa real y la documentación que respalda sus operaciones.
México, Brasil y Chile como referentes de digitalización fiscal
México, Brasil y Chile fueron señalados como ejemplos de países que han avanzado de forma significativa en el uso de herramientas digitales para el control tributario.
Las empresas que operan en estos mercados deben disponer de sistemas capaces de garantizar la calidad, consistencia y trazabilidad de la información fiscal.
La sustancia económica como prioridad fiscal
Las autoridades tributarias están prestando una atención creciente a la sustancia económica de las estructuras empresariales.
Ya no basta con disponer de una entidad legal o una estructura contractual. Las empresas deben demostrar que existen funciones reales, capacidad de decisión, empleados, actividad efectiva y generación de valor en el país.
Coherencia entre estructura jurídica y actividad real
Una estructura societaria debe reflejar el funcionamiento real del negocio. Cuando existe una diferencia entre la forma jurídica y la actividad económica, pueden surgir riesgos fiscales y cuestionamientos por parte de las autoridades.
La sustancia debe poder acreditarse mediante documentación, recursos, personal y procesos de toma de decisiones.
Aplicación de estándares OCDE y normas antiabuso
La exigencia de sustancia económica está relacionada con una aplicación más rigurosa de los estándares de la OCDE.
Las autoridades están reforzando el control sobre los convenios fiscales, el beneficiario efectivo, las normas antiabuso y los precios de transferencia.
Mayor control sobre los pagos y servicios intergrupo
Los servicios intergrupo, los management fees, los royalties y otros pagos transfronterizos están siendo sometidos a un mayor escrutinio fiscal.
Las administraciones exigen que las empresas demuestren que los servicios han sido prestados realmente, que generan un beneficio económico y que su coste está debidamente justificado.
Cómo justificar los servicios intragrupo
Las empresas deben conservar documentación que acredite la naturaleza del servicio, su ejecución, el valor generado y los criterios utilizados para establecer el precio.
No disponer de evidencias suficientes puede provocar el rechazo de la deducibilidad del gasto o la aplicación de ajustes fiscales.
Precios de transferencia y pagos transfronterizos
Los precios de transferencia continúan siendo una de las áreas de mayor riesgo para los grupos internacionales.
Es necesario asegurar que las operaciones entre entidades vinculadas responden a condiciones de mercado y están respaldadas por documentación coherente con la realidad operativa.
La situación fiscal varía significativamente entre los distintos países de América Latina. Por ello, las empresas deben evitar aplicar una estrategia regional única.
Cada mercado presenta sus propios procesos, criterios administrativos y prioridades de fiscalización.
Principales riesgos fiscales para las empresas internacionales
Las empresas que operan en América Latina se enfrentan a un entorno de mayor control y menor tolerancia frente a las inconsistencias.
Para reducir riesgos, las empresas deben adoptar un enfoque preventivo y revisar periódicamente su modelo fiscal y operativo.
La fiscalidad en América Latina avanza hacia un modelo más digital, inmediato y exigente. Las administraciones tributarias cuentan con más información, mejores herramientas de análisis y una mayor capacidad para detectar inconsistencias.
En este contexto, el cumplimiento formal ya no es suficiente. Las empresas deben demostrar sustancia económica, trazabilidad, coherencia entre su operativa y su fiscalidad y una adecuada justificación de sus operaciones transfronterizas.
La planificación preventiva, el análisis país por país y el asesoramiento especializado serán fundamentales para reducir riesgos y operar con seguridad en la región.
FAQs sobre fiscalidad en LATAM
Auxadi y su compromiso con la internacionalización
Auxadi, firma española líder en servicios contables para multinacionales y fondos inmobiliarios, impulsa LATAM Days dentro de su compromiso con la internacionalización empresarial. Con presencia internacional y experiencia en contabilidad, fiscalidad, nóminas, precios de transferencia y corporate legal services, acompaña a las empresas en su crecimiento global mediante tecnología, conocimiento local y visión estratégica.