

La República Dominicana, ubicada en el corazón del Caribe, ha experimentado un sólido crecimiento económico en los últimos años. En 2024, cerró el año con indicadores económicos muy favorables para el país, ya que fue el estado de Latinoamérica que más creció, con un avance del 5% de su PIB.
Según el FMI, República Dominicana lleva varios años liderando el crecimiento del PIB en la región por delante incluso de países como Panamá, Chile o México. Por ello, debido a la ambición del Gobierno de República Dominicana, se plantea una reforma fiscal para 2025.
La modernización fiscal
En relación con lo anterior, el pasado 7 de octubre de 2024, el Gobierno presentó el proyecto de Ley de Modernización Fiscal. Esta nueva ley tiene como objetivo aumentar los ingresos fiscales del Estado para destinarlos a la mejora de la infraestructura eléctrica y otras inversiones públicas. Además, la ley busca solucionar los problemas que han afectado a la construcción de nuevas infraestructuras de transporte. Estas mejoras son cruciales para atraer nuevas inversiones y desarrollar proyectos en el país.
La nueva ley busca modernizar el sistema fiscal, con medidas para combatir el fraude tributario. De hecho, esto último estará supervisado por la Dirección General de Impuestos Internos (DGII).
Los 4 objetivos principales sobre los que se desarrolla la acción son:
- Reforzar la administración tributaria para reducir el fraude y la evasión.
- Ampliar la base impositiva y reducir los niveles de informalidad.
- Simplificar el régimen tributario y garantizar la eficiencia.
- Aumentar la progresividad y equidad del sistema.
Las propuestas gubernamentales
El Gobierno de la República Dominicana ha reformado el sistema fiscal con el objetivo de realizar una reforma importante en los impuestos principales.
El IVA
Para el Impuesto sobre el Valor Añadido (IVA), se acuerda establecer una tasa generalizada del 18%, que no será de aplicación para ciertos alimentos y servicios básicos.
Si bien los servicios digitales pasarán a estar sujetos a IVA, también se eliminarán ciertas exenciones sobre el consumo de mercancías. En este caso, se busca que la DGII haga mayor seguimiento del cumplimiento en una región donde está poco instaurada la cultura fiscal y financiera.
El Impuesto de Sociedades
En cuanto al Impuesto de Sociedades, se prevé un aumento en la recaudación. Este aumento pasaría del 10% al 15% para las empresas extranjeras que generen ingresos por transporte y seguros, así como para la retención de honorarios y comisiones. La recaudación estimada asciende a RD$ 22.195.100.000 (alrededor de 324.270.411€).
El Impuesto sobre la Renta
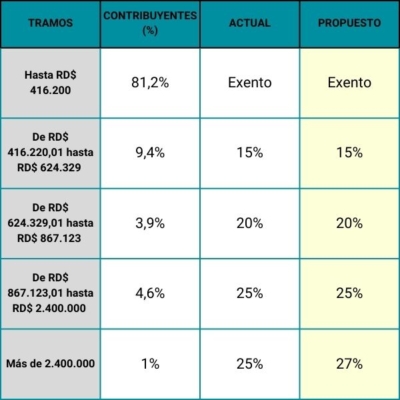
Para el Impuesto sobre la Renta de las Personas Físicas, se introduce un nuevo tramo para ingresos superiores a RD$ 2,4 millones. Por tanto, a partir de su implementación, se establecería un 27% de retención, frente al 25% actual.
El Impuesto Patrimonio Inmobiliario
Otro de los impuestos que interesa en el país es el impuesto sobre la propiedad (IPI, en la República Dominicana). Se busca aumentar la recaudación estableciendo una exención para inmuebles con un valor inferior a RD$ 5.025.380,75 (aproximadamente 73.471€). Asimismo, el Gobierno instauraría una tributación del 1% sobre la cuantía que excede para inmuebles con mayor valor.
Ante las numerosas reformas tributarias que se están llevando a cabo en el país, resulta esencial contar con una firma como Auxadi para la gestión de las obligaciones fiscales en República Dominicana.
Auxadi ofrece servicios internacionales de contabilidad, impuestos, nóminas y legales a multinacionales y fondos en más de 50 jurisdicciones, con 22 filiales propias en todo el mundo. Nuestra experiencia y presencia global nos permiten ofrecer soluciones fiscales adaptadas a tus necesidades, garantizando una gestión eficiente y conforme a la normativa fiscal local.
¿Necesitas ayuda?
Auxadi puede apoyarte en tu expansión internacional.
Toda la información está actualizada en el año 2025. Este contenido ha sido preparado como guía general sobre asuntos de interés únicamente, y no constituye asesoramiento profesional. En ningún caso se debe actuar en base a la información contenida en este documento sin obtener asesoramiento profesional específico. Ninguna representación o garantía (expresa o implícita) se da en cuanto a la exactitud o integridad de la información contenida en estas páginas, y, en la medida permitida por la ley, AUXADI no acepta o asume ninguna responsabilidad o deber de cuidado derivado de cualquier consecuencia que usted o cualquier otra persona que actúe, o se abstenga de actuar, en confianza en la información contenida aquí o por cualquier decisión basada en ella.