

Tras la publicación del Decreto de 4 de abril de 2025 en Francia, las sociedades establecidas en Francia observarán una modificación en las tasas aplicables a partir del 1 de mayo de 2025. De esta manera, las instituciones pretenden reducir las contribuciones patronales en el país.
¿Qué contribuciones han sido reformadas?
Los principales cambios introducidos afectarán a las siguientes contribuciones: seguro por desempleo, cotización por accidentes de trabajo y enfermedades profesionales y contribuciones por horas extra.
Además, esta reforma plantea el cambio sobre las reglas aplicables a la reducción general de contribuciones patronales y a la reducción de tasas de contribución al seguro de salud y familiar.
Seguro por desempleo
En relación con las contribuciones al seguro por desempleo, se prevé una rebaja sobre el tipo general. Entonces, a partir de mayo del 2025, el porcentaje de contribución general será del 4% (-0,05%). Esta reducción también aplica al sistema de modulación ‘bonus-malus’, por lo que el tipo aplicable no podrá ser inferior a 2,95% ni superior a 5,05%.
Contribuciones a la Seguridad Social
Las tasas de contribución a la Seguridad Social por accidentes de trabajo y enfermedades profesionales también se verán modificadas a partir del 1 de mayo de 2025. Las empresas podrán consultar las nuevas tasas aplicables a través de su cuenta de empresa en net-entreprises.fr.
Asimismo, esta modificación no tendrá efectos retroactivos, por lo que las tasas fijadas para el año 2024 continuarán en vigor hasta el 30 de abril de 2025.
Reforma sobre el pago de las horas extras
Por otro lado, el decreto introduce una deducción a tanto alzado a las aportaciones de empresa por horas extra, permaneciendo fijado en 0,50 euros por hora extraordinaria. Esta medida beneficiará a las empresas que empleen entre 50 y 249 trabajadores.
Reducción sobre las cuotas patronales
Adicionalmente, se prevén nuevas tasas de reducción general a las contribuciones patronales para los salarios que no excedan los umbrales establecidos por la normativa. Además, las instituciones han actualizado el importe del salario mínimo a considerar para la aplicación de las reducciones previstas en las tasas de contribución del seguro de salud y familiar.
Entonces, para el ejercicio 2025, los límites de elegibilidad y el porcentaje de reducción serán los siguientes:
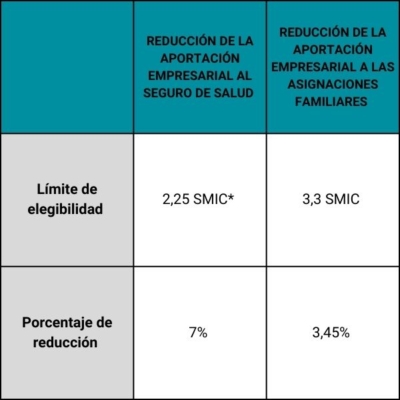
* SMIC: Salario Mínimo de Desarrollo (Salaire Minimum de Croissance)
La actualización de las contribuciones sociales en Francia modifica el pago de las retenciones por las empresas. Entonces, si necesitas una gestión segura y eficiente de las nóminas en Francia, no dudes en ponerte en contacto con nosotros.
Sobre Auxadi
Auxadi ofrece servicios internacionales de contabilidad, impuestos, nóminas y corporate legal services a multinacionales y fondos en más de 50 jurisdicciones, con 22 filiales propias en todo el mundo. Nuestra experiencia y presencia global nos permiten ofrecer soluciones fiscales adaptadas a tus necesidades, garantizando una gestión eficiente y conforme a la normativa fiscal local.
¿Necesitas ayuda?
Auxadi puede apoyarte en tu expansión internacional.
Toda la información está actualizada en el año 2025. Este contenido ha sido preparado como guía general sobre asuntos de interés únicamente, y no constituye asesoramiento profesional. En ningún caso se debe actuar en base a la información contenida en este documento sin obtener asesoramiento profesional específico. Ninguna representación o garantía (expresa o implícita) se da en cuanto a la exactitud o integridad de la información contenida en estas páginas, y, en la medida permitida por la ley, AUXADI no acepta o asume ninguna responsabilidad o deber de cuidado derivado de cualquier consecuencia que usted o cualquier otra persona que actúe, o se abstenga de actuar, en confianza en la información contenida aquí o por cualquier decisión basada en ella.