

Portugal ha implementado modificaciones en las tasas del Impuesto de Sociedades (IS) que afectan a las entidades en función de la localización de su sede social y otras oficinas dentro del territorio nacional.
Las nuevas disposiciones mantienen un sistema de retención diferencial basado en la geografía. Las regiones de Madeira y el archipiélago de las Azores aplicarán una tasa inferior, mientras que el territorio peninsular aplicará la tasa estándar general del IS.
Tramos por industria y tamaño
El sistema tributario portugués también establece una distinción basada en el tamaño de la entidad:
- Las Pequeñas y Medianas Empresas (PYMEs) tributarán a un tipo reducido del 16% sobre la primera base imponible de 50.000€.
- El resto de las entidades (grandes corporaciones u otras categorizaciones) estarán sujetas al tipo general del 20% (a excepción de los territorios insulares de Madeira e Islas Azores).
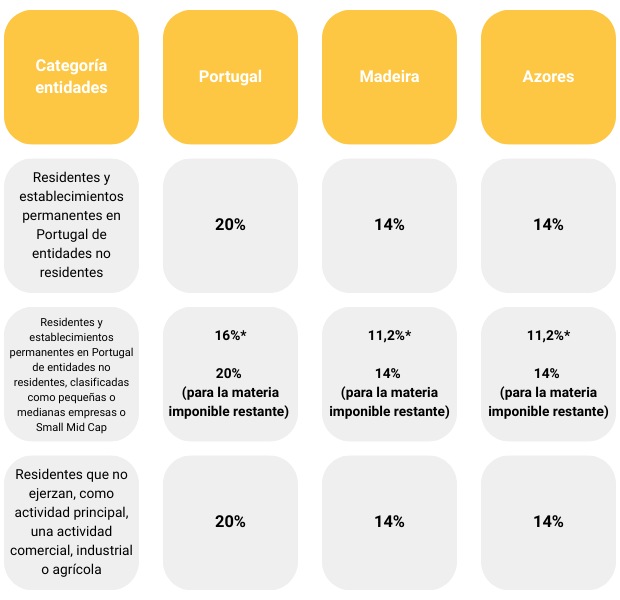
*para los primeros 50 000 € de materia imponible
Las sociedades que no realicen actividades de naturaleza comercial, industrial o agrícola están sujetas a declarar el Impuesto de Sociedades (IS) en Portugal. Estas entidades aplicarán el tipo general del 20%, equiparándose a las empresas que no califican para los tramos de tasas reducidas.
Reducción Impuesto Sociedades en Portugal
Las micro, pequeñas o medianas empresas que ejerzan su actividad y posean su dirección efectiva en zonas del interior de Portugal (conforme al Decreto 208/2017, de 13 de julio) pueden acceder a un tipo reducido del IS.
Esta medida de apoyo fiscal se extiende también a las empresas de pequeña y mediana capitalización (Small Mid Cap), incluyendo aquellas que califican como start-up.
La reciente Ley n.º 64/2025, del 7 de noviembre, establece una reducción progresiva del tipo nominal estándar del Impuesto sobre Sociedades (IS) para todas las empresas:
- del 20% al 19% en el ejercicio fiscal de 2026;
- al 18% para el ejercicio de 2027;
- y al 17% en el año tributario de 2028.
Adicionalmente, para las empresas calificadas como Small Mid Cap, se aplicará un tipo impositivo del 15% sobre los primeros 50.000€ de renta imponible.
Actualización de impuestos en 2025
El actual Gobierno de Portugal ha impulsado una política continua de simplificación fiscal, con medidas específicamente dirigidas a las empresas. Recientemente, esta orientación se ha materializado en la actualización del salario mínimo mensual y los subsidios que se incluyen en las nóminas portuguesas, además de la reducción de las tasas impositivas aplicadas a la adquisición de vehículos.
Por tanto, si eres una multinacional interesada en expandirte hacia Portugal, dispones de los servicios contables de Auxadi para apoyarte en tu proceso de internacionalización.
En Auxadi, ofrecemos contabilidad, impuestos, nóminas, precios de transferencia y de corporate legal services a multinacionales y fondos. Con experiencia desde 1979 y presencia en más de 50 países, incluyendo 26 filiales propias, nuestra plataforma tecnológica y metodología probada nos permiten garantizar una gestión eficiente y conforme a la normativa local.
¿Necesitas ayuda?
Auxadi puede apoyarte en tu expansión internacional.
Toda la información está actualizada en el año 2025. Este contenido ha sido preparado como guía general sobre asuntos de interés únicamente, y no constituye asesoramiento profesional. En ningún caso se debe actuar en base a la información contenida en este documento sin obtener asesoramiento profesional específico. Ninguna representación o garantía (expresa o implícita) se da en cuanto a la exactitud o integridad de la información contenida en estas páginas, y, en la medida permitida por la ley, AUXADI no acepta o asume ninguna responsabilidad o deber de cuidado derivado de cualquier consecuencia que usted o cualquier otra persona que actúe, o se abstenga de actuar, en confianza en la información contenida aquí o por cualquier decisión basada en ella.